みずほDC・iDeCoアプリ - 確定拠出年金で賢く資産形成

スクリーンショット
詳細
- 評価
- 3.8
- バージョン
- 13.7.0.0
- 開発者
- みずほ銀行
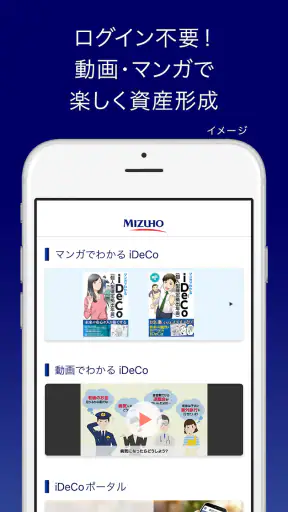
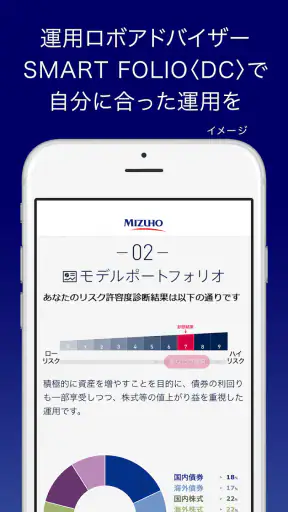
老後のお金を考え始めたとき、私は最初から複雑な資産管理サービスを開くより、まず自分の確定拠出年金を定期的に確認できる場所を決めることが大切だと感じます。みずほDC・iDeCoアプリは、みずほ銀行が提供する金融カテゴリーのアプリで、勤務先の確定拠出年金やiDeCoを利用している人向けに作られています。DC資産の運用状況を見たり、将来の資産形成を考えるための情報に触れたりする用途に絞られている点が特徴です。
私が実際に使う立場で考えると、このアプリの良さは「銀行口座全体を何でも管理する」ことではなく、年金資産を確認するための専用窓口として迷いにくいことです。普段の預金残高やカード利用額とは別に、長期で積み立てるお金だけを落ち着いて見直せます。一方で、家計簿や日々の支出管理まで一つにまとめたい人には、役割が限定的に感じられるでしょう。
家族で暮らす中で、年金アプリをどう使うか
共有端末で確認するときに意識したいこと
家庭では、タブレットや家族共用のスマートフォンを使う場面があります。たとえば夕食後、夫婦で老後の準備を話しながら、どちらかの確定拠出年金の運用状況を確認するケースです。このアプリなら、話題を「今月いくら使ったか」ではなく、「長期資産をどう見直すか」に切り替えるきっかけを作れます。
ただし、共有端末で使う場合は、画面を開いたまま席を離れないことが重要です。年金残高や運用状況は、家族であっても本人の金融情報です。アプリを家族との相談に使うことと、ログイン状態を無意識に共有することは別の話です。私は、確認が終わったら画面を閉じ、端末を置く場所も決めておく使い方をすすめます。
特に便利なのは、夫婦それぞれの資産を一つの数字として混ぜずに話せる点です。勤務先のDCとiDeCoでは加入の経緯や運用内容が異なることがあります。片方の画面を見て、もう片方も同じ結果になると決めつけるのではなく、「自分の契約について確認する」ために使うのが安全です。
日常の中で役立つ確認タイミング
私は、相場が大きく動いた日に何度も画面を見るより、家計の見直し日と合わせて使うほうが向いていると思います。たとえば給与明細を確認した週末に、掛金や運用状況を落ち着いて見る方法です。短期の値動きだけで判断しにくくなり、老後資金という本来の目的を保ちやすくなります。
もう一つの現実的な使い方は、転職や働き方の変更を考え始めたときです。勤務先のDCを利用している人は、仕事の状況が変わると年金について確認したいことも変わります。アプリで普段から運用状況を見ておけば、突然必要になったときに、何も見ていない状態から始めずに済みます。
ただ、画面を見たからといって、すぐに商品変更や掛金変更をするべきだとは限りません。私は、表示された内容を確認したあと、変更の目的を一文で説明できるか自分に問いかけるようにしています。「下がったから不安」だけなら、いったん時間を置くほうがよい場合もあります。
家庭内の会話を整理する道具として
年金の話は、夫婦や同居家族の間でも意外と曖昧になりがちです。毎月いくら積み立てているのか、どの資産を老後用として考えているのか、いつ確認するのかが共有されていないと、片方だけが不安を抱えます。このアプリを会話のきっかけにするなら、画面の数字を見せることより、確認後に「次に何を話すか」を決めるほうが有益です。
例えば、今すぐ運用を変えるのではなく、生活防衛資金と老後資金を分けて考える、退職時期の希望を話す、将来の支出を一つ書き出す、といった流れです。アプリは家庭の資産計画を自動で作るものではありません。だからこそ、表示内容を家族の判断材料へ変換する役割は利用者側にあります。
初回利用で守りたいアカウントの境界
自分のDCと家族のDCを混同しない
このアプリを使う前に、勤務先のDCを確認したいのか、iDeCoを確認したいのか、自分の中で整理しておくと迷いにくくなります。どちらも老後の資産形成に関係しますが、加入している制度や確認したい内容は人によって違います。家族の分を代わりに操作する感覚で進めるのではなく、本人の契約を本人が確認するという線引きが基本です。
共有端末を使う家庭では、アプリのアイコンが同じ場所にあっても、利用者まで共有しないことが大切です。家族が隣で見守ることはできても、本人以外がログイン情報を管理する運用は避けたほうがよいでしょう。私は、相談するときは本人が操作し、家族は質問をする側に回る形が最も自然だと思います。
数字を保存する前に考えたいこと
運用状況をあとで比較したくなり、画面を撮影したりメモしたりすることがあります。しかし、画像やメモを共有アルバム、家族のチャット、クラウド上の見えやすい場所に置くと、本人の意図しない範囲へ情報が広がる可能性があります。記録するなら、何のために残すのかを決め、必要以上に詳細な情報を持ち歩かないほうが安心です。
私なら、毎回の画面を保存するより、確認日と気づいた点だけを安全な個人メモに残します。たとえば「運用状況を確認」「次回は掛金の目的を再確認」といった内容です。これなら数字そのものを複製しすぎず、次の確認時に考えることも明確になります。
端末を替える家庭での注意点
スマートフォンからタブレットへ移る、家族の端末を一時的に借りる、といった場面では、普段の金融アプリと同じ感覚で扱わないことをすすめます。入力した情報を端末に残さない、利用後にアプリを閉じる、端末を返す前に自分の情報が表示されていないか確認する、といった基本動作を習慣にしたいところです。
ここで大切なのは、アプリが家族向けの管理ツールだと考えないことです。家族で相談するための画面としては使えても、家族全員のDCやiDeCoを一つの世帯アカウントのように扱うものではありません。家庭内で便利に使うほど、アカウントの境界を意識したほうがよいです。
運用状況を見たあと、家族でどう判断するか
確認と変更を分ける
このアプリを有効に使ううえで、私が特に重要だと思うのは「見ること」と「変更すること」を分けることです。運用状況を確認するだけなら、現在地を知るための作業です。一方、運用商品や掛金を変える判断には、リスク許容度、収入、生活費、退職までの期間など、画面だけでは分からない事情が関係します。
家族で画面を見ていると、数字の変化に反応してその場で結論を出したくなります。けれども、片方が不安を感じたからといって、世帯全体の計画を急に変えるのは危険です。まず「何が心配なのか」を言葉にし、その心配が短期的な値動きなのか、積立額の不足なのか、将来の支出なのかを分けて考えるのが現実的です。
iDeCoと勤務先のDCを一緒に考えるとき
家庭の資産形成を考えると、iDeCoだけ、または勤務先のDCだけを見ていると全体像を誤りやすくなります。預金、保険、投資信託、退職金の見込みなど、別の資産も関係するからです。このアプリはDCやiDeCoの確認には役立ちますが、家計全体の診断を自動で代替するものではありません。
そのため、私はアプリを「年金資産の定期点検」に使い、家計全体の判断は別のメモや家族会議で整理する方法が合っていると思います。アプリ内の情報だけで老後の安心度を決めるのではなく、生活費の何年分を現金で持つか、住宅費や教育費がどうなるかなどを別に確認します。
ここが、一般的な家計簿アプリや証券会社の総合アプリとの大きな違いです。家計簿アプリは支出の流れを追うのが得意で、証券アプリは取引や市場情報を重視します。それに対して、この専用アプリは、長期の年金資産を確認する目的に集中しやすい設計です。複数の金融サービスを一画面で見たい人には物足りませんが、目的を絞りたい人には扱いやすい選択肢です。
家族の意見が違うときの使い方
夫婦でリスクの考え方が違う場合、同じ画面を見ても結論が一致するとは限りません。一方は安定性を重視し、もう一方は長期の成長を期待することもあります。そのとき、アプリを説得の道具にしてはいけません。表示された運用状況を共通の事実として確認し、その後の判断はそれぞれの不安や希望を聞いて決めるべきです。
私なら、まず現在の状態を確認し、次に「このお金をいつ使う予定か」「どの程度の変動なら続けられるか」「毎月の生活に無理がないか」を話します。数字の大小だけでなく、続けられるかどうかを中心に考えると、家族間の意見を整理しやすくなります。
年齢と信頼感から見た使いやすさ
幅広い年齢で使うときの視点
対象年齢は3歳以上と案内されていますが、実際の利用目的は確定拠出年金の確認です。したがって、子どもが単独で使うアプリというより、成人の加入者が自分の年金資産を管理するための道具と考えるのが自然です。家庭で子どもが画面を見ることがあっても、金融情報の意味や重要性を理解できる年齢かどうかは別に考える必要があります。
親が子どもに老後資金の話をするきっかけとして画面を見せることはできますが、残高や運用内容を無条件に共有する必要はありません。私は、年齢に応じて「長く使うためのお金を準備している」と説明する程度から始め、具体的な数字は本人が理解できる範囲にとどめるのがよいと思います。
高齢の家族が確認を手伝う場合も、操作を任せきりにしないほうが安心です。文字の見やすさや入力のしやすさに不安があるなら、本人が横で確認しながら家族が補助する形が向いています。金融アプリでは、便利さよりも「誰が何を確認したか」が後から分かることのほうが重要です。
みずほ銀行のアプリとしての信頼感と限界
開発元はみずほ銀行です。金融機関が提供する専用アプリという点は、確定拠出年金の確認先を明確にしたい人にとって安心材料になります。私は、出所が分からない資産管理アプリに年金情報を集めるより、利用している制度に対応した公式の窓口を使うほうが、家族にも説明しやすいと感じます。
ただし、銀行が提供しているからといって、表示された情報を無条件に投資助言として受け取るべきではありません。信頼できる窓口で確認することと、運用判断を自分で行うことは別です。特に、家族の一人が金融に詳しい場合でも、その人の判断をそのまま本人のアカウント操作に置き換えないようにしたいところです。
現在の評価と対応環境
Google Playでの平均評価は3.8で、評価数はおよそ700件です。利用者の反応を判断するとき、私は数字だけで良し悪しを決めず、自分の目的に合うかを重視します。年金資産を確認する目的がはっきりしている人と、総合的な金融管理を期待する人では、同じアプリでも満足度が変わるからです。
インストール数は10万以上で、無料で利用できます。現在のバージョンは13.7.0.0、最低対応OSは10です。古い端末を家族共用にしている場合は、利用前にOSの対応状況を確認しておくと、初回設定でつまずきにくくなります。
公開日は2021年6月28日です。長く使う年金アプリでは、導入時の印象より、必要なときに自分の情報へたどり着けるかが大切です。私は、インストール後すぐに細かな設定を増やすより、まずログイン、運用状況の確認、終了までの流れを一度試し、家族と使うならそのルールを決めることをすすめます。
どんな人に合い、誰には別の方法がよいか
向いている利用者
このアプリが特に合うのは、みずほ銀行の確定拠出年金を利用していて、勤務先のDCまたはiDeCoの運用状況をスマートフォンで確認したい人です。老後の資産形成を始めたばかりで、まず現在の状態を定期的に把握したい人にも向いています。機能を増やしすぎず、年金資産だけを確認する場所が欲しい人なら、家計簿アプリより目的を保ちやすいでしょう。
夫婦で老後の話を始めたい家庭にも役立ちます。ただし、家族全員の情報をまとめて管理する用途ではなく、各自が自分のアカウントを確認し、必要な範囲で話し合うための道具です。この境界を受け入れられる家庭ほど、共有端末でも安全に使いやすくなります。
別の選択肢を考えたい利用者
複数の銀行、証券口座、保険、現金を一つの画面で一覧したい人には、資産管理アプリのほうが合う可能性があります。毎月の支出を分類し、家計の予算を組み、家族全体の収支を追いたい人なら、家計簿アプリを中心にしたほうが効率的です。投資商品の売買や市場ニュースを頻繁に確認したい人には、証券会社のアプリのほうが目的に近いでしょう。
また、制度の違いを理解しないまま家族の分まで一括で操作したい人にも向きません。専用アプリの利点は、対象を絞って確認できることです。逆に言えば、家計全体の自動整理や家族管理を期待すると、機能の範囲に不満を持ちやすくなります。
使い始めから定期確認までの実践手順
まず、自分が確認したいのが勤務先のDCなのかiDeCoなのかを整理します。
次に、自分専用の端末で利用を始め、共有端末を使う場合は家族に見せる範囲を先に決めます。
ログイン後は、運用状況を確認するだけの回を作り、いきなり変更判断まで進めないようにします。
確認した日と考えたことを、金融情報そのものを広げすぎない形で個人メモに残します。
次回は相場のニュースに反応して開くのではなく、家計の見直しや家族会議のタイミングに合わせます。
この順番にすると、アプリを開くたびに不安を増やすのではなく、長期の計画を点検する習慣にしやすくなります。特に、家族で使う場合は「誰のアカウントか」「誰が操作するか」「何を話し合うか」を決めてから始めるのが、私の考える最も実用的なコツです。
結論として、みずほDC・iDeCoアプリは、家計全体を管理する万能ツールではなく、みずほ銀行の確定拠出年金を落ち着いて確認するための専用アプリです。無料で始められ、年金資産の現在地を知る入口としては分かりやすい一方、家族共有、投資判断、総合的な資産管理まで任せるものではありません。
私は、みずほ銀行のDCやiDeCoを利用している人なら、まず自分のアカウントを自分で確認し、家族とは必要な範囲だけ情報を共有する使い方をすすめます。反対に、複数サービスを横断したい人や日々の家計を細かく管理したい人は、別のアプリを組み合わせたほうが満足しやすいでしょう。老後のお金を一度に完璧に管理するのではなく、専用画面で現状を確認し、家族と次の一歩を話す。その目的なら、みずほDC・iDeCoアプリは堅実な選択肢です。


